
DOM I MIESZKANIE · PORADNIK
Zalanie mieszkania przez sąsiada — co robić krok po kroku?
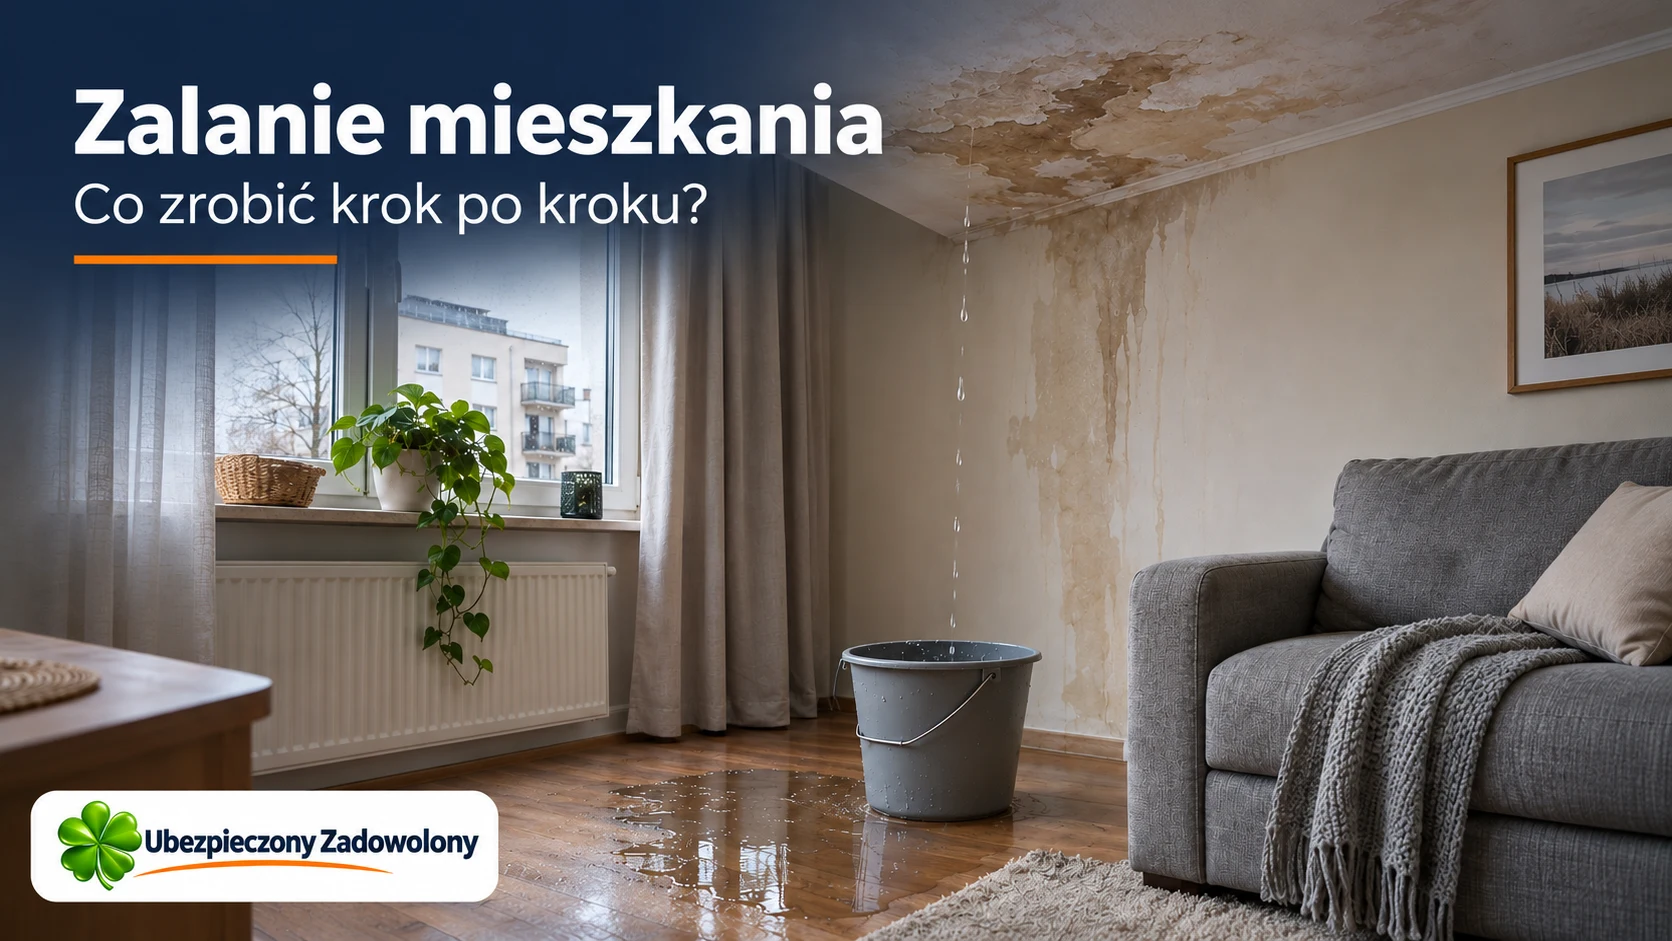
Woda kapie z sufitu, podłoga puchnie, a na ścianie rośnie mokra plama? Po zalaniu mieszkania najpierw zadbaj o bezpieczeństwo i zatrzymanie wycieku, następnie udokumentuj szkody i zgłoś zdarzenie. Nie czekaj z ratowaniem mienia na wizytę rzeczoznawcy.
Ten poradnik dotyczy przede wszystkim awarii instalacji w mieszkaniu. Zalanie ściekami lub powódź wymagają dodatkowych zasad sanitarnych i oceny bezpieczeństwa budynku.
1. Pierwsze minuty: ludzie, prąd i zatrzymanie wody
Wyprowadź dzieci i zwierzęta z zalanego pomieszczenia. Nie dotykaj mokrych urządzeń, przewodów ani gniazdek. Jeżeli wyłącznik zasilania jest dostępny z suchego, bezpiecznego miejsca, odłącz prąd w zagrożonej części mieszkania. Jeśli trzeba wejść do wody albo rozdzielnica jest mokra, nie podchodź do niej — wezwij pomoc. Przy zagrożeniu życia, porażeniu lub niebezpieczeństwie zawalenia dzwoń pod 112.
Jeśli awaria jest u Ciebie, zakręć właściwy zawór, a gdy nie możesz ustalić źródła — główny zawór wody w lokalu. Jeżeli woda napływa z góry, powiadom sąsiada i administrację lub pogotowie techniczne budynku. Nie próbuj samodzielnie wchodzić do cudzego mieszkania. Zapisz godzinę zauważenia wycieku i zgłoszenia awarii.
Nie stawaj pod wybrzuszonym sufitem, odpadającym tynkiem lub nasiąkniętą zabudową. Zalanych urządzeń i instalacji elektrycznej nie uruchamiaj ponownie bez oceny fachowca.
2. Ogranicz straty, ale zachowaj dowody
Jeżeli jest bezpiecznie, przenieś dokumenty, elektronikę i drobne wyposażenie w suche miejsce. Zbierz wodę, zabezpiecz meble przed dalszym nasiąkaniem i zorganizuj usunięcie awarii. Nie odkładaj pilnych działań tylko dlatego, że nie było jeszcze oględzin ubezpieczyciela.
Zrób zdjęcia przed rozpoczęciem prac, jeśli nie opóźni to pomocy. Zachowaj rachunki za hydraulika, zabezpieczenie lokalu i inne konieczne czynności. Zwrot kosztów zależy od odpowiedzialności, zakresu polisy i zasad rozliczenia — nie każda faktura zostanie automatycznie pokryta.
3. Jakie zdjęcia i dokumenty przygotować?
Fotografuj całe pomieszczenia oraz zbliżenia uszkodzeń. Pokaż sufity, ściany, podłogi, listwy, drzwi, zabudowę i ruchome wyposażenie. Jeśli to możliwe, sfotografuj miejsce awarii. Kolejne zdjęcia wykonuj, gdy pojawiają się nowe zacieki lub odkształcenia.
- Zanotuj datę, adres, przebieg zdarzenia i osoby powiadomione o awarii.
- Sporządź listę zniszczonych rzeczy: nazwa, model, przybliżony wiek, zakres uszkodzenia i szacunkowa wartość.
- Zachowaj dowody zakupu, faktury za remont, zdjęcia sprzed szkody i dokumenty serwisowe, jeśli je masz. Brak paragonu zgłoś ubezpieczycielowi i zapytaj o inne dowody.
- Poproś hydraulika o opis wykrytej przyczyny i wykonanych prac.
- Zbieraj kosztorysy napraw, protokoły pomiarów wilgotności, rachunki oraz korespondencję pod numerem szkody.
Nie wyrzucaj uszkodzonych rzeczy przed uzgodnieniem tego z ubezpieczycielem, jeżeli można je bezpiecznie przechować. Gdy usunięcie jest konieczne ze względów sanitarnych lub bezpieczeństwa, najpierw dokładnie je udokumentuj i zachowaj potwierdzenie utylizacji, jeśli jest dostępne.
4. Protokół zalania — co powinien zawierać?
Poproś administrację o oględziny i protokół. Warto ująć w nim datę, adresy lokali, uczestników, opis śladów zalania, ustalenia dotyczące źródła wody, zakres widocznych szkód i wykonane zabezpieczenia. Wymień załączone zdjęcia oraz podpisy obecnych osób.
Oddziel fakty od przypuszczeń. Zapis „woda napływała z lokalu powyżej” nie jest tym samym co potwierdzenie winy właściciela. Jeśli przyczyna jest nieznana, zapisz to wprost. Odmowa podpisu przez sąsiada nie powinna powstrzymywać zgłoszenia szkody — udokumentuj sytuację i przekaż dostępne dowody.
5. Z czyjego ubezpieczenia zgłosić zalanie?
Twoja polisa mieszkaniowa
Sprawdź, czy obejmuje zalanie i uszkodzony rodzaj mienia: mury, stałe elementy lub ruchomości. Zgłoszenie z własnej polisy może być możliwe także wtedy, gdy odpowiedzialność za wyciek jest jeszcze ustalana. Ubezpieczyciel oceni zdarzenie według umowy, limitów i wyłączeń.
OC osoby odpowiedzialnej za szkodę
Odszkodowanie z OC wymaga ustalenia odpowiedzialności i ochrony w danej polisie. Sąsiad nie odpowiada automatycznie tylko dlatego, że woda wypłynęła z jego lokalu. Znaczenie mogą mieć zaniedbania, stan instalacji i działania wykonawcy. Przy awarii części wspólnych trzeba zbadać obowiązki wspólnoty, spółdzielni lub zarządcy.
Gdy sąsiad nie ma OC
Brak polisy nie usuwa odpowiedzialności osoby, która ją ponosi. Możesz dochodzić naprawienia szkody bezpośrednio od tej osoby lub zgłosić zdarzenie z własnego ubezpieczenia, jeśli zakres na to pozwala. Po wypłacie Twój ubezpieczyciel może dochodzić zwrotu od odpowiedzialnego podmiotu — to regres ubezpieczeniowy. Nie przysługuje podwójne odszkodowanie za tę samą stratę; informuj o innych zgłoszeniach i wypłatach.
6. Zgłoś szkodę szybko — nie czekaj na wszystkie faktury
Skorzystaj z oficjalnego formularza, aplikacji lub infolinii ubezpieczyciela. Sprawdź termin zgłoszenia w OWU swojej polisy. Podaj dane kontaktowe, adres, datę, opis zdarzenia oraz dostępne zdjęcia. Dokumenty możesz uzupełniać zgodnie z instrukcjami prowadzącego sprawę.
Zapisz numer szkody. Zapytaj o sposób oględzin, zgodę na usunięcie zniszczonych elementów, dokumentowanie osuszania i rozliczenie kosztów. Jeżeli masz assistance domowy, sprawdź możliwość zorganizowania hydraulika przez centrum pomocy — samodzielne zamówienie usługi nie zawsze jest rozliczane tak samo.
7. Osuszanie mieszkania — nie wystarczy zamalować plamy
Najpierw musi zostać usunięta przyczyna wycieku. Następnie trzeba ocenić, dokąd dotarła wilgoć. Sucha powierzchnia nie dowodzi, że wyschły warstwy pod podłogą lub za zabudową. Przy większej szkodzie zleć ocenę i pomiary firmie zajmującej się osuszaniem.
Dobór urządzeń, wentylacji i ewentualnego demontażu zależy od materiałów oraz skali zalania. Poproś o pomiary początkowe i końcowe, opis prac, czas działania urządzeń i dokumentację kosztów, w tym zużycia energii. Nie ma jednej bezpiecznej liczby dni osuszania dla każdego mieszkania.
Nie przykrywaj wilgotnego podłoża nowymi panelami ani nie zamalowuj zacieków przed ustaleniem, że podłoże nadaje się do dalszych prac. Przy wodzie ze ściekami ogranicz dostęp do pomieszczenia i skorzystaj ze specjalistycznego czyszczenia oraz dezynfekcji. Część nasiąkliwych materiałów może wymagać usunięcia; zwykłe suszenie nie rozwiązuje problemu skażenia.
8. Kiedy rozpocząć remont i co sprawdzić w kosztorysie?
Pilne zabezpieczenie wykonuj od razu. Planowy remont najlepiej rozpocząć po udokumentowaniu szkód i uzgodnieniu oględzin z ubezpieczycielem. Jeżeli prace muszą ruszyć wcześniej, wyjaśnij powód i zachowaj dokumentację przed, w trakcie oraz po naprawie.
Porównaj kosztorys z rzeczywistym zakresem szkody: czy uwzględniono właściwe powierzchnie, materiały, demontaż, przygotowanie podłoża, robociznę i konieczne osuszanie? Gdy ujawnią się szkody ukryte, zgłoś je jako uzupełnienie sprawy i prześlij dowody. Przy sporze poproś o wyjaśnienie wyceny oraz podstaw decyzji; reklamację uzasadnij konkretnymi pominięciami i kosztorysem wykonawcy.
Najczęstsze pytania po zalaniu mieszkania
Czy muszę czekać na rzeczoznawcę ze zbieraniem wody?
Nie. Ograniczaj dalsze straty, gdy jest to bezpieczne, i dokumentuj działania.
Czy mogę wykupić polisę już po zalaniu?
Nowa polisa nie pokryje szkody, która powstała przed rozpoczęciem ochrony. Przy zawieraniu umowy podawaj zgodne z prawdą informacje.
Czy polisa mieszkania obejmuje też zalanie sąsiada?
Nie zakładaj tego. Ochrona własnego mienia i OC w życiu prywatnym pełnią różne funkcje. Sprawdź, czy OC jest w umowie i jaki ma zakres.
Co zrobić, jeśli to z mojego mieszkania wyciekła woda?
Zatrzymaj wyciek, pomóż ograniczyć szkody, wymień dane kontaktowe i zgłoś zdarzenie swojemu ubezpieczycielowi OC. Opisuj fakty; nie podpisuj pochopnie ugody ani zobowiązania do zapłaty nieustalonej kwoty.
Sprawdź ochronę mieszkania przed kolejną awarią
Przy wyborze polisy porównaj ochronę murów, stałych elementów i wyposażenia, definicję zalania, limity, udział własny, assistance oraz OC w życiu prywatnym. Więcej znajdziesz w poradniku Dom i mieszkanie.
Przejdź do kalkulatora ubezpieczeń CUK →
Chcesz porozmawiać o ochronie swojego mieszkania? Zadzwoń: 792 278 777 lub użyj przycisku „Oddzwoń do mnie”. Kamil Baranowski — Niezależny Doradca CUK Ubezpieczenia.
Poradnik informacyjny, stan na 4 listopada 2026 r. Zakres ochrony i rozliczenie szkody zależą od okoliczności, polisy oraz OWU. Materiał nie gwarantuje wypłaty i nie zastępuje indywidualnej oceny technicznej lub prawnej.
Źródła i dalsze informacje
Porozmawiajmy o Twojej ochronie
Masz pytania?
Jestem do pomocy.
Kończy Ci się polisa, porównujesz oferty albo nie wiesz, jaki zakres wybrać? Zadzwoń — wspólnie przyjrzymy się Twoim potrzebom.
Kalkulator ubezpieczeń ↗Niezależny Doradca CUK Ubezpieczenia
792 278 777 baranowski.kamil@icloud.comKliknij numer, aby zadzwonić.
Jeśli wolisz samodzielną wycenę, skorzystaj z kalkulatora.